
Cubrimos tu coche ante daños propios, robo, incendio y responsabilidad civil. Incluye asistencia en carretera 24/7 y opciones de vehículo de sustitución para que sigas en movimiento sin preocupaciones.
Seguros Particulares
Nuestros servicios

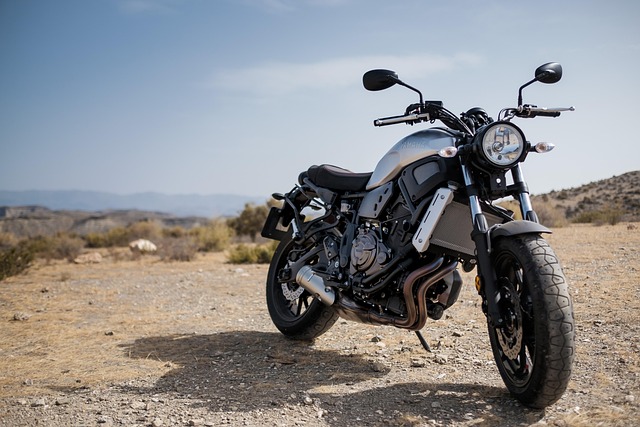
Seguro para motos
Protegemos tu moto frente a daños propios, robo, incendio y responsabilidad civil. Disfruta de asistencia en carretera 24/7 y soluciones de movilidad para que nunca te quedes tirado.

Seguro para patinetes eléctricos
Cubrimos tu patinete eléctrico ante daños, robo y responsabilidad civil. Incluye asistencia y opciones de apoyo para que puedas moverte con tranquilidad en tu día a día.

Hogar
Protege tu vivienda y tus bienes frente a incendios, robos, escapes de agua, fenómenos naturales, etc.
Salud
Cobertura médica privada con acceso rápido a especialistas, pruebas diagnósticas y hospitalización.
Comercio
Cobertura para tu negocio frente a daños materiales, robos, responsabilidad civil y pérdida de beneficios. La protección que necesita tu actividad para seguir funcionando ante cualquier imprevisto.
Decesos
Un seguro pensado para liberar a tus familiares de gestiones y gastos funerarios. Incluye servicios completos, asistencia familiar y apoyo en trámites para que, llegado el momento, todo esté resuelto.
Responsabilidad civil
Cubre tu estabilidad económica frente a reclamaciones por daños a terceros, personales o materiales.
ILT (Incapacidad Laboral Temporal)
Garantiza ingresos mientras no puedas trabajar por enfermedad o accidente, manteniendo tu estabilidad económica.
Asistencia en viaje
Incluye asistencia ante imprevistos durante tus desplazamientos: médicos, cancelaciones o pérdida de equipaje.
Comunidades
Cubre tu estabilidad económica frente a reclamaciones por daños a terceros, personales o materiales.
Accidentes
Incluye asistencia ante imprevistos durante tus desplazamientos: médicos, cancelaciones o pérdida de equipaje.
Ahorro jubilación
Planifica tu futuro con soluciones de ahorro que te ayuden a construir un capital para disfrutar de tu jubilación con tranquilidad.
Embarcaciones
Protege tu embarcación frente a daños propios, responsabilidad civil y otros imprevistos para que navegues con total tranquilidad.
Fondos de inversión
Haz crecer tu ahorro invirtiendo en diferentes mercados con opciones flexibles adaptadas a tus objetivos financieros.
Planes de pensiones
Construye un complemento para tu jubilación mediante aportaciones periódicas que te ayuden a asegurar tu bienestar futuro.

Impago de alquileres
Protege tu embarcación frente a daños propios, responsabilidad civil y otros imprevistos para que puedas disfrutar del mar con total tranquilidad, sin preocuparte por cualquier contratiempo inesperado.
Auto
Seguro de auto
Tu coche, tu libertad, tu responsabilidad. Tu seguro obligatorio es solo el punto de partida.
El seguro de automóvil es obligatorio en España y es la base imprescindible para circular con tranquilidad. Todas las aseguradoras incluyen esta protección esencial, que cubre los daños que puedas causar a terceros.
Pero no todos los seguros son iguales.
Las coberturas voluntarias, los límites, los servicios y la respuesta ante un siniestro pueden variar enormemente entre compañías. Elegir solo por precio puede salir caro.
Lo habitual es contratar:
- Responsabilidad civil de suscripción obligatoria.
- Responsabilidad civil de suscripción voluntaria.
- Defensa y reclamación de daños.
- Asistencia en carretera.
- Accidentes del conductor.
- Protección del carnet de conducir.
- Defensa de multa de tráfico.
- Rotura de lunas.
- Robo e incendio.
- Préstamo de reparación.
- Vehículo de sustitución.
- Pérdida total.
- Daños propios con o sin franquicia.
Existen coberturas menos habituales que pueden ser decisivas en un siniestro:
Colisión con animales
No todas las compañías cubren lo mismo. Algunas solo contemplan animales cinegéticos (como jabalíes o corzos), mientras que otras también incluyen animales domésticos. Un detalle aparentemente menor que puede suponer miles de euros.
Daños atmosféricos
Lluvias intensas, granizo, viento, inundaciones… Los fenómenos meteorológicos extremos son cada vez más frecuentes, pero las condiciones y límites de cobertura varían notablemente entre aseguradoras.
Robo en vehículos eléctricos o híbridos
Elementos como el cable o cargador de recarga no siempre están incluidos. Algunas pólizas lo cubren expresamente, otras lo excluyen o lo limitan.
Servicios y prestaciones
Asistencia, vehículo de sustitución, franquicias, valoraciones… No todo es precio. La respuesta de la compañía cuando realmente la necesitas es clave.
Dos pólizas pueden parecer similares y tener precios parecidos, pero ofrecen protecciones completamente distintas. Ahí es donde una buena elección marca la diferencia.
Como correduría independiente, comparamos por ti entre múltiples aseguradoras para ofrecerte una protección real, adaptada a tu vehículo y a tu forma de conducir.
Conduce seguro. Conduce bien asesorado.
Moto
Seguro de Moto
La carretera exige reflejos. Tu seguro también, y por eso los detalles importan más
El seguro de moto es obligatorio y te proporciona la protección mínima necesaria para circular. Esta cobertura básica es común en el mercado, pero a partir de ahí empiezan las diferencias.
Las coberturas habituales pueden ampliarse con protecciones especialmente relevantes para motoristas:
Lo habitual es contratar:
- Responsabilidad civil de suscripción obligatoria.
- Responsabilidad civil de suscripción voluntaria.
- Defensa y reclamación de daños.
- Asistencia en carretera.
- Accidentes del conductor.
Asistencia, daños propios, robo, protección del conductor… Cada aseguradora ofrece condiciones distintas, y entenderlas es clave para evitar sorpresas.
Pero también existen garantías diferenciales que no todas las compañías ofrecen:
Daños al casco
Algunas pólizas cubren la sustitución o indemnización del casco tras un accidente.
Ropa y equipación motera
Chaquetas técnicas, guantes, protecciones… Elementos esenciales cuyo coste puede ser elevado.
Chaleco airbag
Cada vez más utilizado, pero no siempre contemplado en todas las pólizas.
Condiciones de indemnización y valoración
Franquicias, depreciaciones y límites pueden variar considerablemente.
Nosotros analizamos, comparamos y te explicamos las opciones de forma clara y directa.
Porque en moto, la protección no es un detalle. Es una decisión crítica.
Patinetes Eléctricos
Seguro de patinetes eléctricos
Obligatorio y más importante de lo que parece.
Desde este año, el seguro de patinetes eléctricos es obligatorio en España. Se exige una cobertura mínima de responsabilidad civil frente a terceros de:
- 1.300.000 € para daños materiales
- 6.450.000 € para daños corporales
Por ahora, la obligación se centra en vehículos que superen los 25 kg de peso o una velocidad de 14 km/h. Para los de peso inferior, la obligatoriedad total está vinculada a la implementación definitiva del registro oficial.
Esta cobertura básica es el requisito imprescindible para circular, pero no es la única protección disponible.
Existen garantías opcionales altamente recomendables:
- Ampliación de responsabilidad civil voluntaria
Refuerza la protección frente a reclamaciones de terceros.
- Defensa jurídica y reclamación de daños
Protección legal ante conflictos derivados de un accidente.
- Accidentes del conductor
Cobertura de lesiones propias, asistencia sanitaria o indemnizaciones.
Las condiciones, límites y exclusiones pueden variar entre aseguradoras, incluso en productos aparentemente similares.
Nosotros te ayudamos a elegir un seguro claro, válido y adaptado al uso real de tu vehículo de movilidad personal.
Muévete seguro. Muévete protegido.
Hogar
Seguro de Hogar
Tu vivienda no admite pólizas genéricas.
Un seguro de hogar bien diseñado protege mucho más que paredes y muebles. Protege tu estabilidad económica frente a eventos cotidianos y siniestros graves. Y aquí es donde las diferencias entre compañías, límites y sublímites pueden marcar un antes y un después.
Además, existe un principio fundamental en la Ley de Contrato de Seguro: la vivienda debe asegurarse por su valor real, tanto en continente como en contenido. Declarar capitales incorrectos puede provocar reducciones proporcionales en la indemnización.
Un seguro de hogar puede incluir, entre otras, las siguientes garantías:
Daños materiales en la vivienda (Continente)
- Incendio, explosión y caída de rayo
- Daños por agua (roturas, fugas, filtraciones, atascos)
- Búsqueda y reparación de averías
- Daños eléctricos
- Fenómenos atmosféricos (lluvia, viento, pedrisco, nieve)
- Inundaciones (según condiciones)
- Impactos, actos vandálicos
- Rotura de cristales, sanitarios, encimeras, placas vitrocerámicas
- Daños estéticos (frecuentemente limitados)
- Hundimientos o deslizamientos (según póliza)
Daños al contenido
- Mobiliario y enseres
- Electrodomésticos y equipos electrónicos
- Ropa, objetos personales
- Joyas y objetos de valor (con fuertes sublímites si no se declaran)
- Dinero en efectivo (habitualmente muy limitado)
- Bienes refrigerados
- Contenido en trasteros o anexos (no siempre incluido automáticamente)
Robo y expoliación
- Robo en la vivienda
- Robo fuera de la vivienda (según modalidad)
- Daños por intento de robo
- Hurto (no siempre cubierto)
- Sustitución de cerraduras
Las diferencias entre aseguradoras en esta garantía son especialmente relevantes.
Responsabilidad civil
- Responsabilidad civil familiar
- Daños a terceros derivados de la vivienda
- Daños causados por agua, mascotas, empleados domésticos
- Defensa jurídica asociada
Los límites y exclusiones varían enormemente entre compañías.
Garantías de protección jurídica
- Defensa y reclamación de daños
- Asistencia jurídica telefónica
- Cobertura de gastos legales (con límites muy dispares)
Asistencia en el hogar
- Servicios urgentes (fontanería, electricidad, cerrajería)
- Reparaciones y mantenimiento (servicio manitas)
- Condiciones y tiempos de respuesta distintos según aseguradora
Coberturas opcionales habituales
- Todo riesgo accidental
- Ampliaciones de daños eléctricos
- Protección de alquileres
- Impago de suministros tras siniestro
- Equipos informáticos
- Bienes de alto valor
Donde suelen aparecer los problemas
No basta con estar cubierto. Importa cómo y hasta cuánto.
- Sublímites en joyas, dinero, electrónicos, daños estéticos y en responsabilidad civil por daños a terceros
- Franquicias ocultas
- Exclusiones en filtraciones o humedades
- Límites en fenómenos atmosféricos
- Diferencias en reconstrucción y valoración
Un seguro mal estructurado solo se descubre cuando ocurre un siniestro.
Como correduría independiente, analizamos capitales, riesgos y condiciones reales entre aseguradoras para que contrates lo que necesitas para estar seguro.
Vida
Seguro de Vida
Protección económica para las personas que más importan
La vida cambia constantemente. Formamos una familia, compramos una vivienda, asumimos obligaciones económicas o simplemente queremos garantizar tranquilidad a las personas que dependen de nosotros.
Sin embargo, muchas personas protegen su coche, su vivienda o su negocio… y olvidan proteger aquello que realmente sostiene todo lo demás: sus ingresos y su capacidad de cuidar de su familia.
El seguro de vida está diseñado precisamente para garantizar estabilidad económica cuando ocurre una situación inesperada como un fallecimiento, una invalidez o una enfermedad grave.
Porque hay una realidad que pocas personas se plantean:
La pregunta no es qué ocurrirá si faltas mañana. La verdadera pregunta es cómo vivirán los tuyos si eso ocurre.
¿Para qué sirve un seguro de vida?
El seguro de vida tiene un objetivo muy claro: proporcionar un capital económico a la familia o al propio asegurado cuando ocurre una situación grave que cambia completamente la vida personal y financiera.
Dependiendo de la póliza, puede proteger frente a:
- fallecimiento
- invalidez permanente
- enfermedades graves
- dependencia o incapacidad
Su función principal es evitar que un problema personal se convierta también en un problema económico.
Fallecimiento: proteger el futuro de la familia
Es la cobertura más conocida.
En caso de fallecimiento del asegurado, los beneficiarios reciben el capital contratado. Ese dinero puede ayudar a afrontar:
- gastos familiares
- hipoteca o alquiler
- estudios de los hijos
- préstamos pendientes
- mantenimiento del nivel de vida familiar
Cuando existen hijos pequeños o personas económicamente dependientes, esta protección resulta especialmente importante.
Ejemplo real: una familia con hijos pequeños
Imaginemos una pareja con:
- dos hijos pequeños
- una hipoteca
- ingresos familiares ajustados a los gastos mensuales
Uno de los miembros fallece inesperadamente. Además del impacto emocional, la familia puede enfrentarse a:
- pérdida de una parte importante de ingresos
- dificultad para pagar la vivienda
- gastos escolares o universitarios futuros
- necesidad de reorganizar completamente la economía familiar
Un seguro de vida puede proporcionar un capital que permita mantener estabilidad y evitar decisiones económicas traumáticas en uno de los momentos más difíciles de la vida.
Invalidez permanente: el gran riesgo silencioso
Muchas personas piensan en el seguro de vida únicamente para proteger a su familia en caso de fallecimiento.
o puede ayudar a afrontar:
- gastos familiares
- hipoteca o alquiler
- estudios de los hijos
- préstamos pendientes
- mantenimiento del nivel de vida familiar
Cuando existen hijos pequeños o personas económicamente dependientes, esta protección resulta especialmente importante.
Ejemplo real: una familia con hijos pequeños
Imaginemos una pareja con:
- dos hijos pequeños
- una hipoteca
- ingresos familiares ajustados a los gastos mensuales
Uno de los miembros fallece inesperadamente. Además del impacto emocional, la familia puede enfrentarse a:
- pérdida de una parte importante de ingresos
- dificultad para pagar la vivienda
- gastos escolares o universitarios futuros
- necesidad de reorganizar completamente la economía familiar
Un seguro de vida puede proporcionar un capital que permita mantener estabilidad y evitar decisiones económicas traumáticas en uno de los momentos más difíciles de la vida.
Invalidez permanente: el gran riesgo silencioso
Muchas personas piensan en el seguro de vida únicamente para proteger a su familia en caso de fallecimiento.
Sin embargo, desde el punto de vista económico, la invalidez permanente puede tener un impacto incluso mayor.
Cuando una persona sobrevive a un accidente o enfermedad grave, pero pierde capacidad para trabajar, pueden aparecer simultáneamente:
- reducción importante de ingresos
- gastos médicos o rehabilitación
- adaptación de vivienda o vehículo
- dependencia económica durante muchos años
Por eso, muchas pólizas incluyen cobertura de:
- invalidez absoluta y permanente
- incapacidad profesional
- dependencia severa
Y en muchos casos es recomendable asegurar capitales elevados para esta garantía.
Ejemplo práctico: enfermedad incapacitante
Un trabajador de 48 años sufre una enfermedad que le impide continuar con su actividad profesional.
La Seguridad Social le reconoce una pensión reducida respecto a sus ingresos anteriores.
A partir de ese momento deberá afrontar:
- gastos habituales familiares
- tratamientos médicos
- pérdida de capacidad económica
- posible adaptación de su vivienda
Si dispone de un seguro de vida con cobertura de invalidez, puede recibir un capital económico que le permita mantener estabilidad y afrontar el futuro con mayor tranquilidad.
Enfermedades graves
Algunas aseguradoras incluyen coberturas específicas para enfermedades graves como:
- cáncer
- ictus
- infarto
- enfermedades neurodegenerativas
En estos casos, el asegurado puede recibir un capital anticipado que ayude a afrontar tratamientos, adaptación laboral o reducción de ingresos.
Porque en muchas ocasiones, el verdadero problema no es solo la enfermedad. Es cómo afecta económicamente a la vida diaria y a la tranquilidad familiar.
Coberturas complementarias
Dependiendo de la aseguradora y del tipo de póliza, pueden incluirse garantías adicionales como:
- doble capital por accidente
- triple capital por accidente de circulación
- cobertura de dependencia
- asistencia familiar
- orientación médica o psicológica
- segunda opinión médica internacional
Cada aseguradora establece límites y condiciones diferentes, por lo que es importante analizar bien las coberturas reales.
Las limitaciones reales de las prestaciones públicas
Muchas personas creen que las prestaciones públicas serán suficientes si ocurre un problema grave. Sin embargo, la realidad suele ser distinta.
Cuando una familia pierde uno de sus ingresos principales o una persona queda incapacitada para trabajar, las prestaciones públicas pueden resultar insuficientes para mantener el mismo nivel de vida.
Salud
Seguro de Salud
La diferencia entre esperar… o actuar.
La sanidad pública en España ofrece un nivel asistencial excelente. Pero la realidad que viven millones de personas es otra: listas de espera, demoras en pruebas diagnósticas, agendas saturadas y procesos que se alargan más de lo deseable.
Un seguro de salud no sustituye la sanidad pública. La complementa donde más valor aporta: rapidez, comodidad y capacidad de elección.
Porque en salud, el tiempo importa.
Acceder con mayor agilidad a especialistas, pruebas médicas o intervenciones puede reducir diagnósticos tardíos, acortar tratamientos y minimizar periodos de incertidumbre.
¿Qué cubre un seguro de salud?
Aunque las coberturas varían entre aseguradoras, el mercado suele incluir:
- Medicina primaria
- Especialistas
- Pruebas diagnósticas
- Urgencias
- Hospitalización
- Intervenciones quirúrgicas
- Rehabilitación
- Segunda opinión médica
- Servicios digitales y video consultas
Pero no todos los seguros funcionan igual.
Tipos de seguros de salud
Elegir bien aquí es clave. Existen distintas modalidades que impactan directamente en el coste y en la experiencia de uso:
Seguros sin copago
- Prima más alta
- Libertad total de uso
- Previsibilidad de costes
- Ideal para uso frecuente
Seguros con copago
- Prima más reducida
- Pago por uso de determinados servicios
- Diferencias enormes entre compañías
- Copagos bajos, altos o progresivos
Dos pólizas con “copago” pueden ser radicalmente distintas en coste real.
Seguros ambulatorios
- Consultas y pruebas sin hospitalización
- Opción económica
- Cobertura enfocada a medicina diaria
- No cubren ingresos ni cirugía
Donde suelen aparecer las sorpresas
No basta con estar asegurado. Importa conocer:
- Periodos de carencia
- Cuadros médicos
- Autorizaciones
- Límites y sublímites
- Exclusiones
- Diferencias en pruebas e intervenciones
Como correduría independiente, analizamos necesidades reales, perfil de uso y condiciones de mercado para evitar errores habituales de contratación.
La salud no debería depender de plazos administrativos.
Decesos
Seguro de Decesos
Mucho más que un servicio funerario.
El seguro de decesos es una tradición profundamente arraigada en España. Pero reducirlo a “cubrir un entierro” es no entender su verdadero valor.
Cuando ocurre un fallecimiento, la familia no solo afronta un momento emocional devastador. Se enfrenta también a gestiones urgentes, trámites administrativos, decisiones inmediatas y costes imprevistos.
Y todo sucede en cuestión de horas.
Un seguro de decesos elimina cargas, evita problemas y permite que la familia se centre en lo único realmente importante.
¿Qué cubre un seguro de decesos?
Dependiendo de la aseguradora, puede incluir:
- Servicio funerario completo
- Traslados nacionales e internacionales
- Gestión de trámites administrativos
- Registro del fallecimiento
- Certificados oficiales
- Asistencia psicológica
- Testamento y asesoramiento legal
- Repatriación
- Borrado de vida digital
- Asistencia en viaje
- Servicios de orientación médica o legal
Las diferencias entre compañías en alcance y calidad del servicio son enormes.
Un escenario real (más común de lo que parece)
Fallecimiento inesperado en domicilio.
Familia en estado de shock. En pocas horas deben:
- Contactar con servicios funerarios
- Obtener certificados médicos
- Gestionar registro civil
- Coordinar traslados
- Afrontar costes inmediatos
- Resolver trámites con múltiples organismos
Sin seguro, la familia debe navegar sola en uno de los peores momentos de su vida.
Con seguro, una sola llamada activa toda la gestión.
La diferencia no es económica. Es emocional y operativa.
Las primas: la parte que casi nadie entiende
El seguro de decesos no funciona como otros seguros. Existen distintos sistemas de cálculo de prima:
Prima Natural
- Muy barata al inicio
- Incrementos constantes con la edad
- Puede volverse muy elevada en edades avanzadas
Prima Nivelada
- Más estable en el tiempo
- Sin subidas abruptas por edad
- Mayor previsibilidad
Prima Mixta
- Combina ambos modelos
- Equilibrio entre coste inicial y evolución futura
Elegir mal aquí puede generar problemas serios tras años de pago.
Un seguro que también se utiliza en vida
El mercado ha evolucionado enormemente.
Muchas pólizas actuales incluyen servicios pensados para aportar valor antes del fallecimiento:
- Asistencia médica o legal
- Orientación telefónica
- Servicios de bienestar
- Coberturas de viaje
- Gestiones digitales
- Protección familiar
El seguro de decesos moderno no es un producto incómodo. Es un seguro de asistencia integral.
El error más frecuente
“No lo necesito ahora.”
El fallecimiento nunca avisa.
La edad de contratación impacta directamente en la prima futura.
Las diferencias entre pólizas pueden ser enormes.
Muchos clientes descubren demasiado tarde que pagan más de lo necesario o que su cobertura es inferior a la esperada.
Revisar la póliza es, en muchos casos, una decisión financieramente inteligente y encargarla a nuestra correduría facilita el acceso y comprensión del producto y servicios..
Comercio
Seguro de Comercio
Un siniestro no solo causa daños. Detiene ingresos.
Un negocio no es solo un local. Es una fuente de ingresos, compromisos, gastos fijos y responsabilidades. Cuando ocurre un siniestro, el problema rara vez es únicamente material.
El verdadero riesgo es quedarse cerrado.
Incendio, daños por agua, robo, fallo eléctrico, vandalismo… Cualquier incidente puede paralizar la actividad durante días, semanas o incluso meses. Y mientras tanto, los gastos continúan.
Alquileres. Nóminas. Proveedores. Impuestos.
Un seguro de comercio bien estructurado no solo repara daños. Permite volver a operar lo antes posible.
Coberturas habituales en un seguro de comercio
Aunque las garantías varían entre aseguradoras, el mercado suele contemplar:
Daños materiales
- Incendio, explosión, rayo
- Daños por agua
- Daños eléctricos
- Fenómenos atmosféricos
- Actos vandálicos
- Impactos
- Rotura de cristales, rótulos, escaparates
- Daños estéticos (habitualmente limitados)
- Avería de maquinaria (según póliza)
Robo y expoliación
- Robo de mercancías
- Robo de mobiliario o equipamiento
- Daños por intento de robo
- Hurto (no siempre incluido)
- Dinero en efectivo (con sublímites relevantes)
Las diferencias entre compañías en esta garantía son enormes.
Responsabilidad civil
- Daños a terceros
- Daños causados por empleados
- Daños derivados de la actividad
- Productos o trabajos realizados (según negocio)
Los límites y exclusiones son críticos.
Pérdida de beneficios / paralización de actividad
Una de las garantías más importantes y más mal comprendidas.
- Compensa la pérdida de ingresos tras un siniestro cubierto
- Permite afrontar gastos fijos durante el cierre
- Suele estar sujeta a periodos de indemnización y condiciones específicas
No todas las pólizas la incluyen ni la calculan correctamente.
Defensa jurídica
- Reclamaciones
- Gastos legales
- Conflictos derivados del siniestro
Asistencia y servicios urgentes
- Reparaciones inmediatas
- Servicios de emergencia
- Condiciones variables según aseguradora
Caso práctico – la realidad de muchos negocios
Imaginemos un comercio minorista.
Rotura de tubería durante la noche. Inundación. Mercancía dañada. Instalación eléctrica afectada. Local cerrado 18 días.
Sin seguro adecuado:
- Pérdida total de ingresos
- Gastos fijos intactos
- Reparaciones urgentes a cargo del propietario
- Impacto financiero severo
Con seguro correctamente diseñado:
- Reparación de daños
- Sustitución de mercancía
- Compensación por pérdida de beneficios
- Capacidad de mantener estabilidad económica
El mismo siniestro. Consecuencias radicalmente distintas.
Un detalle clave para autónomos y negocios
Este tipo de seguros suele ser deducible como gasto de la actividad, lo que añade una ventaja fiscal evidente.
Pero solo tiene sentido si la póliza está bien planteada.
La diferencia entre resistir… o cerrar
En negocios el riesgo más peligroso no es el siniestro. Es la interrupción de ingresos.
Estos seguros no son un coste. Son mecanismos de continuidad.
Como correduría independiente, analizamos tu actividad, estructura de gastos y riesgos reales para diseñar una protección coherente. Te ayudamos a elegir un seguro claro, válido y adaptado a tu actividad, con información y asesoramiento personal y profesional, informándote de otros seguros que exija la normativa, y que puedan suponer una sanción no tenerlos.
Porque un negocio no solo debe estar asegurado. Debe ser viable tras un imprevisto.
Responsabilidad civil
Seguro de Responsabilidad Civil Privada
El patrimonio personal también necesita protección.
La responsabilidad civil no es un concepto empresarial. Es un riesgo cotidiano. Cualquier persona puede causar daños involuntarios a terceros.
Y las reclamaciones pueden ser económicamente devastadoras.
Este seguro protege frente a daños materiales o personales causados a otros.
Obligatoriedad en determinados supuestos
En algunos casos, la contratación no es opcional.
Ejemplo habitual: animales de compañía, donde la normativa autonómica exige cobertura obligatoria.
En comunidades como Andalucía, este aspecto es especialmente relevante.
¿Qué puede cubrir una póliza de RC privada?
El mercado asegurador español ofrece soluciones para múltiples escenarios:
Responsabilidad civil familiar
- Daños involuntarios a terceros
- Daños causados por hijos
- Daños causados por mascotas
Propietarios de inmuebles
- Viviendas
- Solares
- Edificios
- Locales
Un simple incidente puede generar reclamaciones elevadas.
Actividades privadas asegurables
Existen pólizas específicas o ampliaciones para:
- Propietarios de solares o edificios
- Uso de carruajes
- Animales de compañía
- Actividades de ocio
- Deportes
- Pesca
- Caza
- Eventos privados
Cada actividad implica riesgos distintos.
Caso práctico – escenario cotidiano
Mascota provoca un accidente a un tercero.
Sin seguro:
- Reclamación directa
- Pago de daños
- Riesgo patrimonial personal
Con seguro:
- Cobertura económica
- Defensa jurídica
- Protección del patrimonio
Otro ejemplo frecuente
Daños causados de forma accidental en espacios públicos o privados.
Las reclamaciones civiles no son excepcionales. Son cada vez más habituales.
La falsa sensación de seguridad
“Mantengo cuidado, no lo necesito.”
La responsabilidad civil nace de actos involuntarios. Precisamente los que no se pueden prever.
Este seguro no protege conductas imprudentes. Protege la normalidad de la vida diaria.
La diferencia entre tener cobertura… o asumir el impacto
Estos seguros no son teóricos. Responden a riesgos reales, frecuentes y económicamente relevantes.
Como correduría independiente:
✔ Analizamos riesgos reales
✔ Comparamos condiciones entre aseguradoras
✔ Detectamos carencias
✔ Optimizamos protección y coste
Porque un seguro no se valora por su precio.
Se valora por su capacidad de respuesta cuando todo se complica.
Asistencia en viaje
Seguro de Asistencia en Viaje
Viajar sin seguro es asumir riesgos invisibles.
Un viaje, ya sea por vacaciones o trabajo, implica exposición a situaciones que nadie planifica: enfermedad, accidente, cancelaciones, pérdidas, repatriaciones.
En el extranjero, un problema médico no es solo un problema de salud. Puede convertirse en un problema financiero inmediato.
Un seguro de asistencia en viaje transforma la incertidumbre en protección operativa.
Coberturas habituales en el mercado
Dependiendo de la aseguradora y modalidad:
Asistencia médica
- Gastos médicos en el extranjero
- Hospitalización
- Intervenciones urgentes
- Medicación
- Repatriación sanitaria
Incidencias de viaje
- Cancelación
- Interrupción
- Retrasos
- Overbooking
- Pérdida de enlaces
Equipajes
- Pérdida
- Robo
- Daños
- Demoras
Responsabilidad civil en viaje
- Daños a terceros en el extranjero
Otras coberturas relevantes
- Regreso anticipado
- Asistencia jurídica
- Localización de equipajes
- Servicios 24h
Las diferencias entre pólizas son enormes.
Caso práctico – situación extremadamente frecuente
Viaje internacional. Urgencia médica.
Sin seguro:
- Facturas médicas elevadísimas
- Pagos inmediatos
- Dificultades administrativas
- Estrés extremo
Con seguro:
- Gestión médica coordinada
- Cobertura de gastos
- Asistencia integral
- Tranquilidad operativa
Un riesgo poco valorado
Destinos exóticos o remotos.
Exposición a:
- Enfermedades raras
- Asistencia sanitaria limitada
- Traslados complejos
- Costes extraordinarios
Un seguro de viaje no es un extra. Es una red de seguridad.
Especialmente cuando el entorno sanitario es incierto.
ILT (Incapacidad Laboral Temporal)
Seguro de ILT (Incapacidad Laboral Temporal)
Tu negocio no se detiene cuando tú no puedes trabajar.
Para un autónomo o profesional independiente, la baja médica no es solo un problema de salud. Es un problema de ingresos.
La prestación pública por incapacidad temporal puede resultar claramente insuficiente para sostener la economía personal y del negocio. Gastos fijos, cuotas, alquileres y compromisos siguen existiendo.
Un seguro de ILT actúa exactamente donde más se necesita: liquidez durante la baja.
¿Qué cubre un seguro de ILT?
Dependiendo de la póliza y la aseguradora, puede incluir:
- Subsidio diario por baja médica
- Cobertura por accidente
- Cobertura por enfermedad no común
- Cobertura 24 horas o profesional
- Periodos de franquicia (días sin cobrar)
- Duración máxima de la indemnización
Las diferencias entre compañías en condiciones, exclusiones y tiempos de cobro son determinantes.
Aspectos críticos a comparar
No todos los seguros de ILT funcionan igual:
- Días de carencia o franquicia
- Definición de incapacidad
- Exclusiones médicas
- Duración de pagos
- Compatibilidad con actividad parcial
- Fiscalidad
Elegir mal puede inutilizar el seguro cuando más se necesita.
Caso práctico – escenario extremadamente frecuente
Autónomo, 39 años. Actividad comercial. Baja médica de 4 meses tras intervención quirúrgica.
Sin ILT:
- Ingresos prácticamente inexistentes
- Gastos intactos
- Impacto financiero inmediato
- Posible descapitalización del negocio
Con ILT:
- Ingreso diario garantizado
- Capacidad de mantener gastos básicos
- Estabilidad financiera
- Recuperación sin presión económica extrema
La baja médica deja de ser un desastre financiero.
Ventaja adicional para el negocio
Este tipo de seguros suele poder imputarse como gasto deducible, lo que los convierte en una herramienta de protección económica y planificación financiera.
La diferencia entre resistir… o cerrar
En la actividad profesional, el riesgo más peligroso no es el siniestro. Es la interrupción de ingresos.
Este seguro no es un coste. Son mecanismos de continuidad.
Como correduría independiente, analizamos tu actividad, estructura de gastos y riesgos reales para diseñar una protección coherente.
Porque tu actividad no solo debe estar asegurada. Debe ser viable tras un imprevisto y garantizar su continuidad.
Comunidades
Seguro de Comunidades de Propietarios
El edificio completo exige protección completa.
Un seguro de comunidad no protege solo un inmueble. Protege el patrimonio colectivo de todos los propietarios. Y aquí los errores de capitalización o garantías insuficientes pueden tener consecuencias graves.
La normativa aseguradora exige asegurar el inmueble por su valor real de reconstrucción, no por el valor de mercado ni por cifras arbitrarias.
Un seguro de comunidad puede incluir garantías como:
Daños en el edificio (Continente)
- Incendio, explosión, rayo
- Daños por agua (tuberías, bajantes, filtraciones)
- Localización y reparación de averías
- Daños eléctricos en instalaciones comunes
- Fenómenos atmosféricos
- Inundaciones (según cobertura)
- Actos vandálicos
- Impactos
- Rotura de cristales y elementos comunes
- Daños estéticos en zonas comunes (habitualmente limitados)
- Daños estructurales (según póliza)
Elementos e instalaciones cubiertos
Las definiciones varían entre aseguradoras:
- Fachadas, cubiertas, tejados
- Portales, escaleras, rellanos
- Garajes, trasteros
- Ascensores
- Cuartos técnicos
- Piscinas, jardines
- Placas solares
- Instalaciones eléctricas y agua
Lo que una póliza incluye, otra puede excluir o limitar.
Responsabilidad civil de la comunidad
Uno de los puntos más críticos:
- Daños a terceros en zonas comunes
- Daños por mantenimiento del edificio
- Daños por agua
- Límites distintos entre compañías
- Exclusiones relevantes
Defensa jurídica
- Defensa de la comunidad
- Reclamaciones a terceros
- Gastos legales (con límites)
Robo y vandalismo
- Robo en zonas comunes
- Daños por robo
- Actos vandálicos
Coberturas opcionales frecuentes
- Accidentes de empleados (porteros, conserjes)
- Avería de maquinaria (ascensores, puertas automáticas)
- Todo riesgo accidental
- Protección frente a impagos
- Ampliaciones de RC
Donde suelen esconderse los riesgos
En comunidades, el problema no es solo la cobertura, sino:
- Capitales incorrectos
- Sublímites en elementos comunes
- Exclusiones técnicas
- Límites insuficientes en RC
- Diferencias en criterios de reconstrucción
Una póliza barata puede resultar extraordinariamente cara tras un siniestro serio.
Nuestro trabajo consiste en revisar, comparar y optimizar la protección real del edificio.
Accidentes personales
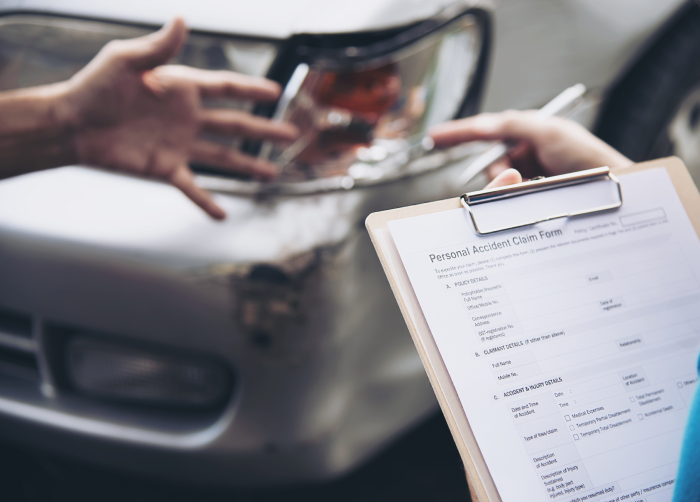
Seguro Individual de Accidentes
Protección económica cuando la vida cambia en segundos
Un accidente puede ocurrir en cualquier momento: practicando deporte, conduciendo, trabajando o simplemente realizando una actividad cotidiana. En cuestión de segundos, una caída, un golpe o un siniestro de tráfico pueden cambiar radicalmente la vida de una persona y de su familia.
Muchas personas creen que están suficientemente protegidas por la Seguridad Social. Sin embargo, cuando ocurre un accidente grave, las prestaciones públicas suelen ser insuficientes para mantener el nivel de vida anterior, especialmente cuando la persona afectada tiene menos de 55 años y pasa a depender de una pensión por incapacidad.
El seguro individual de accidentes está diseñado precisamente para cubrir ese vacío económico y proteger el futuro financiero del asegurado y de su familia.
Hay una realidad que pocas veces se plantea hasta que ocurre un problema:
Un accidente dura unos segundos, pero sus consecuencias económicas pueden durar toda la vida.
Por eso cada vez más personas incorporan este seguro dentro de su planificación de protección personal y familiar.
¿Qué cubre un seguro de accidentes?
Los seguros de accidentes ofrecen una indemnización económica cuando el asegurado sufre un accidente que provoca lesiones graves, invalidez permanente o fallecimiento.
Las coberturas más habituales en este tipo de pólizas son las siguientes.
Fallecimiento por accidente
En caso de fallecimiento del asegurado a consecuencia de un accidente, los beneficiarios reciben el capital asegurado.
Este capital permite a la familia afrontar gastos inmediatos, cancelar deudas o mantener estabilidad económica tras una pérdida inesperada.
Aunque nadie quiere pensar en esta situación, disponer de una protección económica adecuada puede marcar una gran diferencia para los seres queridos.
Invalidez permanente por accidente
Es una de las coberturas más importantes del seguro de accidentes.
Cuando un accidente provoca una incapacidad permanente, el asegurado recibe una indemnización proporcional al grado de invalidez o el capital total si la incapacidad es absoluta.
Algunos ejemplos de situaciones cubiertas pueden ser:
- pérdida de movilidad en una pierna tras un accidente de tráfico
- lesión medular tras una caída
- pérdida de visión o audición por accidente
- lesiones graves que impidan continuar trabajando
En estos casos, el impacto económico puede ser enorme.
Por este motivo, desde un punto de vista técnico y de planificación financiera, es recomendable asegurar capitales más elevados en invalidez que en fallecimiento.
Cuando una persona sobrevive a un accidente grave puede tener que afrontar durante años:
- pérdida de ingresos
- rehabilitación prolongada
- adaptación de la vivienda
- gastos médicos adicionales
Y esa situación puede mantenerse durante décadas.
Incapacidad temporal por accidente
Algunas pólizas incluyen también una indemnización diaria durante el tiempo en que el asegurado no puede trabajar a causa del accidente.
Esta cobertura permite compensar la pérdida de ingresos mientras dura la recuperación.
Asistencia sanitaria por accidente
Dependiendo de la póliza, pueden incluirse servicios como:
- gastos médicos
- hospitalización
- rehabilitación
- tratamientos derivados del accidente
En determinados casos se puede acceder a centros médicos privados, lo que ayuda a acelerar el proceso de recuperación.
Otras coberturas complementarias
Según la aseguradora, el seguro puede ampliarse con protecciones adicionales como:
- gastos de prótesis u ortopedia
- adaptación de vivienda o vehículo
- indemnización por hospitalización
- cobertura en accidentes de circulación o deportivos
- asistencia en viajes
Cada aseguradora establece límites y condiciones diferentes, por lo que es fundamental analizar bien cada póliza antes de contratarla.
Las limitaciones de la Seguridad Social
Cuando un trabajador sufre un accidente grave que le impide continuar con su profesión habitual, la Seguridad Social puede reconocer una incapacidad permanente.
Sin embargo, la pensión que se recibe no siempre es suficiente para mantener el nivel de ingresos previo.
En muchos casos, especialmente en trabajadores menores de 55 años, la pensión puede situarse aproximadamente en el 55 % de la base reguladora.
Esto significa que una persona que antes tenía unos ingresos estables puede ver reducida su capacidad económica de forma muy significativa durante muchos años.
Además, esa pensión deberá cubrir nuevas necesidades derivadas del accidente, como:
- tratamientos médicos
- rehabilitación prolongada
- adaptación de la vivienda
- pérdida total o parcial de ingresos laborales
Aquí aparece una reflexión importante:
El verdadero problema de un accidente no suele ser el accidente… sino cómo cambia la vida económica después.
Ejemplo real de pensión por incapacidad
Imaginemos un trabajador de 45 años que sufre un accidente grave y no puede continuar desarrollando su profesión.
Sus datos económicos son los siguientes:
- salario mensual: 1.600 €
- base de cotización aproximada: 1.150 €
- porcentaje de pensión por incapacidad permanente total: 55 %
La Seguridad Social calcula la pensión aplicando ese porcentaje sobre la base reguladora.
Cálculo de la pensión
Base reguladora aproximada:
1.150 €
Aplicando el 55 %:
1.150 € × 55 % = 632,50 € al mes
Es decir, una persona que vivía con 1.600 € mensuales pasaría a recibir aproximadamente 632 € al mes.
Pérdida real de ingresos
Ingresos antes del accidente:
1.600 €
Pensión por incapacidad:
632 €
Pérdida de ingresos mensual aproximada: 968 €
En términos anuales:
968 € × 12 meses = 11.616 € menos al año
Si esta situación se mantiene durante 20 años hasta la jubilación, la pérdida acumulada de ingresos podría superar fácilmente:
232.000 €
Y eso sin tener en cuenta posibles gastos médicos, rehabilitación o adaptación del hogar.
Este tipo de situaciones ilustran una realidad que muchas personas descubren demasiado tarde:
No es la probabilidad de sufrir un accidente lo que debería preocuparnos, sino el impacto económico si ocurre.
Cómo ayuda el seguro de accidentes
El seguro de accidentes puede proporcionar un capital inmediato que compense esa pérdida de ingresos y permita reorganizar la vida económica tras el accidente.
Por ejemplo:
- capital por invalidez de 150.000 € o 200.000 €
- indemnización proporcional según el grado de incapacidad
- cobertura adicional durante bajas temporales
Ese capital puede servir para:
- compensar la pérdida de ingresos futuros
- adaptar la vivienda
- cubrir tratamientos médicos
- mantener estabilidad económica familiar
Además, este tipo de seguros suele tener primas muy accesibles, lo que permite disponer de una protección elevada con un coste relativamente reducido.
Ejemplos de impacto económico
Accidente de tráfico con invalidez
Un profesional de 42 años sufre un accidente de tráfico que le provoca una lesión medular que le impide volver a su trabajo.
La Seguridad Social le reconoce una incapacidad permanente con una pensión reducida respecto a su salario anterior.
Si dispone de un seguro de accidentes con un capital elevado por invalidez, podría recibir una indemnización que le permita:
- adaptar su vivienda
- compensar parte de la pérdida de ingresos
- afrontar gastos médicos o rehabilitación
Sin esa protección, el impacto económico puede acompañarle durante el resto de su vida.
Accidente deportivo
Una persona sufre una caída practicando deporte y pierde movilidad en una mano.
Aunque puede seguir trabajando, su capacidad profesional queda limitada.
Un seguro de accidentes con baremo de invalidez puede compensar económicamente esta pérdida funcional.
Cómo puedo ayudarte
El seguro de accidentes es uno de los productos más útiles para proteger el patrimonio personal, pero también uno de los más desconocidos.
Como corredor de seguros y gerente de riesgos, mi labor consiste en:
- analizar la situación personal y profesional de cada cliente
- evaluar el impacto económico de un posible accidente
- determinar los capitales adecuados para fallecimiento e invalidez
- comparar pólizas de distintas aseguradoras
- revisar límites y condiciones para evitar sorpresas en caso de siniestro
El objetivo no es contratar un seguro cualquiera, sino diseñar una protección real que mantenga tu estabilidad económica si la vida cambia de forma inesperada.
La tranquilidad no consiste en pensar que nada va a pasar.
Consiste en saber que, si ocurre algo, tu futuro económico estará protegido.
Ahorro Jubilación
Seguro de Ahorro para la Jubilación
Construir hoy la tranquilidad económica de mañana
Cada vez más personas son conscientes de que la pensión pública de jubilación difícilmente será suficiente para mantener el mismo nivel de vida cuando llegue el momento de retirarse. El envejecimiento de la población, la menor natalidad y la evolución del sistema de pensiones hacen que depender exclusivamente de la pensión pública sea un riesgo financiero importante.
Por este motivo, planificar el ahorro para la jubilación se ha convertido en una decisión estratégica para cualquier persona que quiera asegurar su estabilidad económica en el futuro.
Los seguros de ahorro para la jubilación permiten construir, poco a poco y de forma planificada, un capital o una renta que complemente la pensión pública cuando llegue el momento de dejar de trabajar. Además, muchos de estos productos ofrecen ventajas fiscales, flexibilidad en las aportaciones y una gestión profesional del ahorro.
El objetivo es claro: convertir el ahorro periódico en una herramienta de seguridad financiera a largo plazo.
¿Por qué es necesario planificar la jubilación?
En España, el sistema público de pensiones funciona bajo un modelo de reparto: las cotizaciones de los trabajadores actuales financian las pensiones de los jubilados. Sin embargo, los cambios demográficos están tensionando este sistema.
Hoy existen tres realidades que hacen imprescindible planificar el ahorro:
- La esperanza de vida es cada vez mayor, por lo que la jubilación dura más años.
- Habrá menos trabajadores cotizando por cada pensionista en el futuro.
- Las pensiones públicas pueden perder capacidad adquisitiva con el tiempo.
Esto no significa que las pensiones vayan a desaparecer, pero sí que es muy probable que la pensión pública cubra solo una parte de los ingresos que necesitaremos en la jubilación.
Por ello, cada vez más personas complementan su futura pensión con productos de ahorro diseñados específicamente para ese momento de la vida.
Principales seguros de ahorro para la jubilación
El mercado asegurador español ofrece diferentes soluciones para ahorrar a largo plazo con el objetivo de generar un capital o una renta futura.
Planes Individuales de Ahorro Sistemático (PIAS)
Los PIAS son uno de los productos de ahorro más utilizados para planificar la jubilación.
Funcionan mediante aportaciones periódicas que se van acumulando en una póliza de seguro. Ese capital se invierte y genera rentabilidad con el paso del tiempo.
Una de sus principales ventajas es que, si se mantienen durante un periodo mínimo de 5 años, el capital acumulado puede transformarse en una renta vitalicia con importantes ventajas fiscales, ya que gran parte de la rentabilidad puede quedar exenta de tributación.
Esto los convierte en una herramienta muy interesante para generar ingresos complementarios durante la jubilación.
Planes de ahorro para la jubilación a prima periódica
Este tipo de seguros está diseñado para personas que desean ahorrar de forma constante y disciplinada a lo largo del tiempo.
El funcionamiento es sencillo: el asegurado realiza aportaciones periódicas (mensuales, trimestrales o anuales) que se van acumulando y generando rentabilidad.
Al llegar a la edad prevista, el capital acumulado puede recibirse de diferentes formas:
- Como capital único
- Como renta temporal
- Como renta vitalicia
Este tipo de productos permite adaptar el plan de ahorro a la situación económica de cada persona, pudiendo ajustar las aportaciones según sus necesidades.
Seguros de ahorro garantizados
Algunas personas prefieren priorizar la seguridad del capital frente a la rentabilidad.
Para estos perfiles existen seguros de ahorro con interés garantizado, donde el capital invertido está protegido y la aseguradora garantiza una rentabilidad determinada.
Son productos especialmente adecuados para quienes buscan estabilidad y previsibilidad en su ahorro a largo plazo.
Rentas vitalicias
Las rentas vitalicias permiten transformar un capital acumulado en ingresos periódicos garantizados de por vida.
Este tipo de solución es especialmente interesante cuando llega el momento de la jubilación, ya que permite complementar la pensión pública con una renta adicional que se cobra mientras viva el asegurado.
Además, este producto cuenta con ventajas fiscales muy importantes, especialmente a partir de determinadas edades.
Ventajas de los seguros de ahorro para la jubilación
Los seguros de ahorro ofrecen una serie de ventajas que los convierten en herramientas muy eficaces para planificar el futuro:
Ahorro disciplinado
Permiten crear el hábito de ahorrar de forma periódica, algo fundamental para construir un capital a largo plazo.
Flexibilidad en las aportaciones
Muchos productos permiten adaptar el nivel de ahorro según la situación económica de cada momento.
Ventajas fiscales
Algunos seguros ofrecen beneficios fiscales especialmente interesantes cuando el capital se transforma en renta.
Gestión profesional del ahorro
El capital es gestionado por entidades aseguradoras con amplia experiencia en inversión a largo plazo.
Seguridad y planificación
Permiten anticiparse al futuro y construir una base financiera sólida para la jubilación.
Un ejemplo práctico
Imaginemos una persona de 40 años que decide ahorrar 150 euros al mes en un plan de ahorro para la jubilación.
Si mantiene ese ahorro de forma constante durante 25 años, el capital acumulado puede convertirse en un complemento muy significativo para su pensión pública.
En el momento de la jubilación, ese ahorro podría transformarse en una renta mensual adicional, ayudando a mantener el mismo nivel de vida durante la jubilación.
Lo importante no es tanto la cantidad inicial, sino el tiempo y la constancia en el ahorro.
Cómo puedo ayudarle a planificar su jubilación
Como corredor de seguros y asesor independiente, mi labor es ayudar a cada persona a encontrar la solución de ahorro que mejor se adapte a su situación personal.
Cada persona tiene circunstancias diferentes:
- Edad
- Capacidad de ahorro
- Situación familiar
- Horizonte de jubilación
- Nivel de riesgo que está dispuesto a asumir
Por ello, antes de recomendar cualquier producto, es fundamental realizar un análisis personalizado de objetivos y necesidades.
A partir de ese estudio, puedo comparar diferentes soluciones del mercado asegurador para diseñar una estrategia de ahorro adecuada.
Planificar la jubilación no consiste únicamente en contratar un producto, sino en construir una estrategia financiera que permita llegar a esa etapa con tranquilidad y seguridad económica.
Cuanto antes se empiece, más fácil será alcanzar ese objetivo. El tiempo es el mejor aliado del ahorro.
Embarcaciones
Seguro para Embarcaciones de Recreo
Navegar con tranquilidad también depende de una buena protección
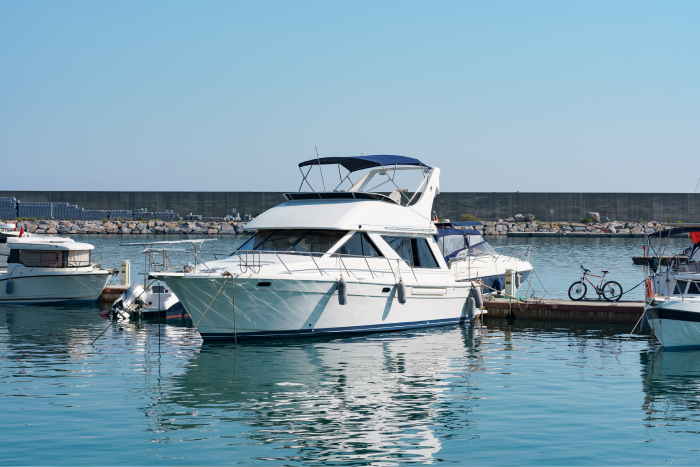
Disfrutar del mar con una embarcación de recreo es una experiencia única, pero también implica asumir una serie de responsabilidades. Al igual que ocurre con los vehículos, las embarcaciones pueden causar daños a terceros, sufrir accidentes o verse afectadas por fenómenos meteorológicos, robos o averías.
Por este motivo, contar con un seguro para embarcaciones de recreo no solo es una decisión recomendable, sino que en muchos casos es obligatorio por ley.
Este tipo de seguro permite al propietario navegar con mayor tranquilidad, sabiendo que tanto su embarcación como su responsabilidad frente a terceros están protegidas ante posibles imprevistos.
¿Es obligatorio el seguro para embarcaciones?
En España, el seguro de responsabilidad civil para embarcaciones de recreo es obligatorio para la mayoría de embarcaciones con motor, así como para aquellas que, aun siendo de vela, superan determinadas dimensiones.
La normativa exige disponer de una cobertura mínima de Responsabilidad Civil obligatoria, que cubra los daños personales y materiales que la embarcación pueda causar a terceros durante la navegación o durante las maniobras en puerto.
Esta obligación afecta, entre otras, a:
- Embarcaciones de recreo con motor
- Motos de agua
- Embarcaciones de alquiler
- Embarcaciones de vela de cierta eslora
Además, muchas marinas y puertos deportivos exigen acreditar un seguro en vigor para poder amarrar la embarcación.
Coberturas principales del seguro náutico
Aunque la responsabilidad civil es la cobertura obligatoria, el mercado asegurador ofrece pólizas mucho más completas que permiten proteger tanto la embarcación como a sus ocupantes.
Responsabilidad civil obligatoria
Es la cobertura mínima exigida por la normativa.
Cubre los daños personales o materiales que la embarcación pueda causar a terceros, tanto durante la navegación como en maniobras de atraque o desatraque.
Por ejemplo:
- Colisión con otra embarcación
- Daños a instalaciones portuarias
- Lesiones a otras personas durante una maniobra
Responsabilidad civil voluntaria o ampliada
Permite aumentar el límite de indemnización de la responsabilidad civil obligatoria.
Esta ampliación es muy recomendable, especialmente en embarcaciones de mayor valor o que navegan con frecuencia, ya que los daños a terceros pueden alcanzar importes elevados.
Daños propios de la embarcación
Esta cobertura protege la embarcación frente a daños materiales derivados de diferentes situaciones, como:
- Colisiones
- Varadas
- Incendios o explosiones
- Fenómenos meteorológicos
- Hundimiento
Dependiendo de la póliza, puede cubrir tanto el casco como determinados elementos del equipamiento.
Robo de la embarcación o de sus equipos
El seguro puede cubrir el robo total de la embarcación, así como el robo de determinados elementos instalados a bordo, como:
- Equipos electrónicos de navegación
- Motores fueraborda
- Equipos auxiliares
Asistencia marítima
Una de las coberturas más valoradas por los propietarios de embarcaciones.
Incluye servicios como:
- Remolque de la embarcación en caso de avería
- Asistencia en el mar
- Envío de combustible o piezas de emergencia
- Rescate de la embarcación en determinadas situaciones
Esta cobertura puede evitar costes muy elevados si se produce una avería lejos del puerto.
Accidentes personales de los ocupantes
Algunas pólizas incluyen cobertura para lesiones o fallecimiento de las personas que viajan a bordo, ofreciendo indemnizaciones en caso de accidente.
Esto aporta una protección adicional para el propietario y sus acompañantes durante la navegación.
Defensa jurídica
El seguro también puede cubrir los gastos de defensa jurídica y reclamación de daños, en caso de conflictos derivados de un accidente náutico.
Ventajas de contar con un seguro adecuado
Más allá de cumplir con la obligación legal, contar con un seguro completo ofrece importantes ventajas.
Protección frente a reclamaciones económicas
Un accidente en el mar puede generar indemnizaciones importantes. El seguro protege el patrimonio del propietario frente a estas reclamaciones.
Protección de la propia embarcación
Las embarcaciones están expuestas a numerosos riesgos: temporales, colisiones, varadas o robos. Una póliza adecuada permite reparar o reemplazar los daños sufridos.
Tranquilidad durante la navegación
Saber que se cuenta con asistencia en el mar o cobertura ante imprevistos permite disfrutar de la navegación con mayor seguridad.
Acceso a servicios especializados
Muchas pólizas incluyen redes de asistencia marítima con profesionales especializados en rescate, remolque o reparación.
Cómo puedo ayudarle a asegurar su embarcación
Como corredor de seguros, mi labor es ayudar a los propietarios de embarcaciones a encontrar la póliza que realmente se adapte a sus necesidades.
Cada embarcación es diferente, y factores como los siguientes influyen en el tipo de seguro necesario:
- Tipo de embarcación
- Eslora y potencia del motor
- Zona habitual de navegación
- Uso privado o alquiler
- Valor de la embarcación y de su equipamiento
A partir de ese análisis, puedo comparar diferentes opciones del mercado asegurador para encontrar la solución más adecuada.
El objetivo no es simplemente cumplir con la obligación legal, sino garantizar que la embarcación y su propietario estén bien protegidos frente a cualquier imprevisto en el mar.
Porque cuando se trata de disfrutar del mar, la tranquilidad también forma parte del viaje.
Fondos de inversión
Fondos de inversión
Una herramienta eficaz para construir patrimonio a largo plazo
Construir un patrimonio sólido no suele ser el resultado de una decisión puntual, sino de una estrategia financiera bien planificada y mantenida en el tiempo. En este contexto, los fondos de inversión se han convertido en una de las herramientas más utilizadas por los inversores particulares para ahorrar, invertir y hacer crecer su dinero de forma diversificada.
A diferencia de otras fórmulas de ahorro tradicionales, los fondos permiten acceder a mercados financieros globales, gestión profesional y una amplia diversificación, incluso con aportaciones relativamente pequeñas.
Además, ofrecen ventajas fiscales y una gran flexibilidad, lo que los convierte en una solución muy interesante tanto para quienes quieren empezar a invertir como para quienes desean planificar objetivos financieros a medio y largo plazo.
Como profesional con titulación MiFID para el asesoramiento en productos financieros, puedo ayudar a los clientes a entender cómo funcionan estos productos y a construir una estrategia de inversión adaptada a sus objetivos, su horizonte temporal y su perfil de riesgo.
¿Qué es un fondo de inversión?
Un fondo de inversión es un vehículo que reúne el dinero de muchos inversores para invertirlo de forma conjunta en distintos activos financieros, como por ejemplo:
- Acciones
- Bonos
- Deuda pública
- Mercados monetarios
- Activos internacionales
- Sectores específicos de la economía
Este patrimonio es gestionado por profesionales especializados que toman decisiones de inversión con el objetivo de obtener rentabilidad dentro de una estrategia determinada.
Cada inversor participa en el fondo mediante participaciones, cuyo valor varía en función de la evolución de los activos en los que invierte el fondo.
Ventajas de invertir en fondos de inversión
Los fondos ofrecen una serie de características que los convierten en una herramienta muy eficiente para invertir.
Diversificación
Uno de los principales beneficios es la diversificación. Un fondo puede invertir en decenas o incluso cientos de activos diferentes, reduciendo así el riesgo que supondría invertir en un único valor.
Esto permite repartir el riesgo entre diferentes sectores, países y tipos de activos.
Gestión profesional
Los fondos están gestionados por equipos profesionales especializados en análisis financiero y gestión de inversiones, que monitorizan continuamente los mercados y toman decisiones de inversión en función de la estrategia del fondo.
Esto permite que incluso pequeños inversores puedan acceder a una gestión profesional del capital.
Acceso a mercados internacionales
A través de un fondo es posible invertir en mercados internacionales que, de forma individual, serían complejos o difíciles de alcanzar.
Por ejemplo:
- Mercados emergentes
- Sectores tecnológicos globales
- Bonos internacionales
- Grandes empresas internacionales
Flexibilidad en las aportaciones
Muchos fondos permiten realizar:
- Aportaciones periódicas
- Aportaciones extraordinarias
- Rescates parciales o totales
Esto permite adaptar la inversión a las circunstancias personales de cada inversor.
Fiscalidad de los fondos de inversión
Una de las características más interesantes de los fondos de inversión en España es su ventaja fiscal en los traspasos entre fondos.
Cuando un inversor decide cambiar su dinero de un fondo a otro, puede hacerlo sin tributar en ese momento por las ganancias obtenidas.
La tributación solo se produce cuando el dinero se retira definitivamente del sistema de fondos.
Esto permite adaptar la estrategia de inversión a lo largo del tiempo sin penalización fiscal inmediata, algo especialmente interesante en estrategias de inversión a largo plazo.
Transparencia y protección del inversor (Normativa MiFID)
El asesoramiento en productos financieros está regulado por la normativa europea MiFID, cuyo objetivo principal es proteger al inversor y garantizar la máxima transparencia.
Antes de recomendar cualquier producto financiero, es obligatorio realizar determinados procesos de análisis.
Test de idoneidad
El test de idoneidad permite conocer aspectos fundamentales del inversor, como:
- Su experiencia y conocimientos financieros
- Su situación económica
- Sus objetivos de inversión
- Su horizonte temporal
- Su tolerancia al riesgo
Este análisis garantiza que las recomendaciones de inversión sean adecuadas para cada cliente.
Información clara y transparente
Los inversores deben recibir información detallada sobre:
- Riesgos del producto
- Costes y comisiones
- Estrategia de inversión
- Nivel de riesgo
- Horizonte temporal recomendado
Esto permite tomar decisiones de inversión con pleno conocimiento.
Tipos de soluciones de inversión disponibles
El mercado ofrece múltiples soluciones adaptadas a diferentes perfiles de inversor.
Fondos de inversión tradicionales
Son los más conocidos. Invierten en activos como acciones, bonos o mercados monetarios.
Existen fondos orientados a diferentes estrategias:
- Fondos conservadores
- Fondos mixtos
- Fondos de renta variable
- Fondos sectoriales o temáticos
Cada uno presenta distintos niveles de riesgo y potencial de rentabilidad.
Cestas de fondos o carteras gestionadas
Otra solución muy interesante son las cestas de fondos o carteras diversificadas, donde el capital se distribuye entre varios fondos diferentes siguiendo una estrategia determinada.
Este tipo de soluciones permite construir carteras adaptadas a diferentes perfiles de inversor:
- Perfil conservador
- Perfil moderado
- Perfil dinámico
- Perfil agresivo
La diversificación entre diferentes fondos permite gestionar el riesgo de forma más eficiente.
Unit Linked
Los Unit Linked son seguros de vida que incorporan una estructura de inversión en fondos.
A través de este tipo de productos, el capital se invierte en distintos fondos o carteras de inversión, pero dentro de una estructura aseguradora.
Entre sus características destacan:
- Posibilidad de invertir en diferentes fondos
- Flexibilidad para cambiar de estrategia de inversión
- Integración con planificación patrimonial
- Posibles ventajas en planificación sucesoria
Este tipo de soluciones es especialmente interesante para personas que desean combinar inversión y planificación financiera a largo plazo.
La importancia de contar con asesoramiento profesional
Invertir no consiste únicamente en elegir un fondo concreto. Es necesario construir una estrategia de inversión coherente con los objetivos financieros del cliente.
Aspectos como los siguientes influyen en la estrategia:
- Edad del inversor
- Horizonte temporal
- Capacidad de ahorro
- Objetivos financieros
- Nivel de riesgo asumible
Por este motivo, el asesoramiento profesional es clave para evitar decisiones impulsivas o estrategias mal planteadas.
Una estructura sólida detrás del asesoramiento
En mi actividad profesional trabajo en exclusiva con la agencia de valores de Allianz, una entidad con una amplia trayectoria internacional en el ámbito financiero y asegurador.
La estructura de gestión y análisis de esta agencia de valores permite acceder a soluciones de inversión diversificadas, supervisadas y gestionadas por profesionales con amplia experiencia en los mercados financieros.
Además, el respaldo de un grupo financiero de primer nivel aporta un importante elemento de seguridad, solvencia y capacidad de gestión.
Cómo puedo ayudarle a construir su patrimonio
Como asesor financiero con certificación MiFID, mi labor consiste en acompañar al cliente en todo el proceso de planificación financiera.
El objetivo no es recomendar un producto aislado, sino ayudar a construir una estrategia que tenga sentido a largo plazo.
El proceso suele incluir:
- Análisis de la situación financiera del cliente
- Definición de objetivos de inversión
- Evaluación del perfil de riesgo
- Selección de soluciones de inversión adecuadas
- Seguimiento periódico de la estrategia
La inversión es un proceso que debe adaptarse a las diferentes etapas de la vida.
Con una estrategia adecuada, disciplina en el ahorro y una correcta diversificación, los fondos de inversión pueden convertirse en una herramienta muy eficaz para construir patrimonio, proteger el capital y alcanzar objetivos financieros a largo plazo.
Planes de pensiones
Planes de pensiones: una alternativa estratégica al ahorro periódico
Los planes de pensiones son una herramienta de ahorro diseñada específicamente para complementar la pensión pública y garantizar ingresos adicionales durante la jubilación. A diferencia de otros productos de ahorro, su objetivo principal es la construcción de un capital a largo plazo con ventajas fiscales durante la fase de acumulación.
En esencia, un plan de pensiones funciona como un depósito de ahorro programado, donde las aportaciones periódicas del partícipe se invierten en activos financieros, generando rentabilidad con el tiempo. Esta estructura permite aprovechar la capitalización a largo plazo y optimizar los beneficios fiscales, convirtiéndose en un instrumento muy útil para la planificación financiera personal.
Ventajas de los planes de pensiones
Beneficios fiscales en la aportación
Una de las grandes ventajas de los planes de pensiones es su tratamiento fiscal durante la fase de acumulación. Las aportaciones realizadas reducen la base imponible del IRPF, lo que significa que el ahorro no solo genera rentabilidad financiera, sino también ahorro fiscal inmediato.
Esta doble rentabilidad —financiera y fiscal— convierte los planes de pensiones en un producto muy atractivo para quienes buscan eficiencia en su planificación de jubilación, especialmente para contribuyentes con una carga fiscal elevada.
Flexibilidad en la inversión
Aunque tradicionalmente se concebían como productos de renta fija, hoy los planes de pensiones ofrecen amplias opciones de inversión, incluyendo renta variable, renta mixta y planes garantizados. Esto permite adaptar la inversión al perfil de riesgo, la edad y los objetivos del partícipe.
Tributación en el momento del cobro
Cuando llega el momento de rescatar el plan de pensiones, el capital acumulado tributa como rendimiento del trabajo en el IRPF, ya sea recibido en forma de capital, renta o combinación de ambos. Por este motivo, es fundamental planificar no solo cuánto ahorrar, sino también cómo y cuándo se cobrará, para minimizar el impacto fiscal.
Mi enfoque como asesor
Como asesor financiero, considero que los planes de pensiones no deben ser perennes ni estándar. Su conveniencia depende de la situación fiscal de cada persona en cada momento de su vida.
Por ejemplo:
- Hoy, un plan de pensiones puede ser muy interesante para un contribuyente con alta carga fiscal, ya que reduce impuestos y potencia el ahorro.
- Mañana, si la situación fiscal cambia (por ejemplo, tras una reducción de ingresos o cambios en la normativa), mantener un plan de pensiones puede no ser la opción más eficiente y convendría reorientar la estrategia de ahorro hacia otros productos.
El valor de un plan de pensiones no reside solo en acumular dinero, sino en adaptarlo a la estrategia financiera y fiscal de cada cliente, evaluando periódicamente si sigue siendo la mejor opción según sus circunstancias.
Cómo puedo ayudarle
Mi labor consiste en:
- Analizar la situación fiscal y patrimonial del cliente
- Evaluar su horizonte de jubilación y capacidad de ahorro
- Comparar diferentes planes y estrategias de inversión
- Recomendar la solución más adecuada en función de su perfil y necesidades
- Revisar periódicamente la estrategia para ajustarla a cambios fiscales o personales
Con un enfoque profesional y personalizado, los planes de pensiones pueden convertirse en una herramienta flexible, eficiente y estratégica para asegurar una jubilación cómoda y sostenible.
Impago de Alquileres
Seguro de Impago de Alquiler
Protege tus ingresos cuando alquilar deja de ser seguro
Alquilar una vivienda es una excelente forma de generar ingresos, pero también implica asumir un riesgo que muchos propietarios subestiman: el impago del alquiler.
Un inquilino puede dejar de pagar de un mes para otro, y lo que en principio parecía una buena operación puede convertirse en un problema económico y legal que se alarga durante meses.
Muchos propietarios piensan que “eso no les va a pasar”, hasta que ocurre.
El problema no es que un inquilino deje de pagar… es todo lo que viene después.
El seguro de impago de alquiler está diseñado para proteger al propietario frente a esta situación, garantizando el cobro de las rentas y ofreciendo apoyo legal especializado desde el primer momento.
Trabajando con aseguradoras especializadas, es posible ofrecer soluciones sólidas, contrastadas y adaptadas a cada tipo de arrendamiento.
¿Qué cubre un seguro de impago de alquiler?
Este tipo de seguro no solo cubre el impago de rentas, sino que incluye una protección integral para el propietario frente a conflictos con el inquilino.
Cobro de rentas impagadas
Es la cobertura principal.
Si el inquilino deja de pagar, la aseguradora abona al propietario las mensualidades impagadas, según el límite contratado (normalmente entre 6, 9, 12 o incluso más meses).
Esto permite mantener la estabilidad económica del propietario, incluso cuando el inquilino no cumple con sus obligaciones.
Defensa jurídica y desahucio
El seguro incluye la gestión completa del proceso legal:
- reclamación de rentas
- procedimientos de desahucio
- asistencia jurídica especializada
El propietario no tiene que preocuparse por buscar abogado ni asumir costes adicionales.
Además, estos procesos pueden alargarse varios meses, por lo que contar con respaldo legal desde el primer momento es fundamental.
Daños por actos vandálicos
En muchos casos, cuando un inquilino deja de pagar, también puede causar daños en la vivienda.
El seguro puede cubrir los daños materiales ocasionados por actos vandálicos, una vez recuperada la posesión del inmueble.
Defensa y reclamación de daños
Incluye la defensa jurídica del propietario en caso de conflictos derivados del contrato de alquiler, así como la reclamación de daños frente al inquilino u otros terceros.
Asistencia jurídica integral
Además del impago, el seguro ofrece asesoramiento legal sobre:
- redacción de contratos
- dudas legales durante el arrendamiento
- derechos y obligaciones del propietario
Esto aporta seguridad desde el inicio de la relación contractual.
Las limitaciones reales del alquiler sin seguro
Muchos propietarios desconocen el impacto real de un impago.
Cuando un inquilino deja de pagar, pueden producirse varias situaciones al mismo tiempo:
- pérdida total de ingresos
- gastos de comunidad, IBI o suministros que siguen corriendo a cargo del propietario
- costes legales para recuperar la vivienda
- plazos judiciales largos
- posibles daños en el inmueble
Y lo más importante: el propietario sigue asumiendo todos los gastos mientras no cobra nada.
Aquí es donde surge una reflexión clave:
Alquilar sin seguro no es ahorrar… es asumir todo el riesgo.
Ejemplo real de impacto económico
Imaginemos un propietario que alquila su vivienda por:
- 700 € al mes
El inquilino deja de pagar y el proceso de desahucio tarda 10 meses en resolverse.
Pérdida de ingresos
700 € × 10 meses = 7.000 €
A esto hay que añadir:
- gastos de abogado y procurador
- posibles daños en la vivienda
- tiempo sin poder volver a alquilar
El impacto económico puede superar fácilmente los 8.000 € o 10.000 €.
Cómo ayuda el seguro de impago de alquiler
Un seguro de impago transforma una situación de incertidumbre en una situación controlada.
Por ejemplo:
- cobro garantizado de las rentas durante el periodo contratado
- gestión legal completa del desahucio
- cobertura de daños vandálicos
- asesoramiento jurídico continuo
Esto permite al propietario:
- mantener sus ingresos
- evitar costes legales inesperados
- reducir el estrés del proceso
- recuperar la vivienda en las mejores condiciones posibles
Además: selección previa del inquilino
Una de las grandes ventajas de este tipo de seguros es que la aseguradora analiza previamente la solvencia del inquilino.
Esto supone un filtro adicional muy importante, ya que:
- se reducen las probabilidades de impago
- se seleccionan perfiles más solventes
- se profesionaliza el proceso de alquiler
Ejemplo de tranquilidad real
Un propietario con un alquiler de 700 € mensuales contrata un seguro de impago.
El inquilino deja de pagar a los pocos meses.
Gracias al seguro:
- sigue cobrando su renta
- no paga abogados ni procuradores
- el proceso de desahucio lo gestiona la aseguradora
Mientras otros propietarios asumen pérdidas importantes, él mantiene su estabilidad económica.
Cómo puedo ayudarte
El seguro de impago de alquiler es una herramienta fundamental para cualquier propietario, pero no todas las pólizas son iguales.
Como corredor de seguros, mi labor consiste en:
- analizar el tipo de inmueble y perfil de alquiler
- comparar aseguradoras especializadas como ARAG o DAS Seguros
- explicar límites, carencias y condiciones reales
- revisar coberturas como meses garantizados, franquicias o daños
- ayudarte a elegir la opción más segura y adecuada
El objetivo no es solo asegurar el alquiler, sino proteger tus ingresos y tu patrimonio frente a uno de los mayores riesgos del arrendamiento.
No se trata de si tu inquilino va a pagar…
sino de qué pasará si un día deja de hacerlo.
Un seguro de impago convierte una situación incierta en una decisión inteligente.
¿Hablamos hoy?
Cuéntanos qué necesitas y te ayudaremos a encontrar la mejor solución. Sin desplazamientos, sin esperas, con el trato directo de siempre. Llámanos, escríbenos o agenda una videollamada: tú eliges cómo.

Escríbenos

Llámanos